
Dal 1° gennaio 2026 l’iperammortamento ha preso il posto dei crediti d’imposta Transizione 4.0 e 5.0. Per le imprese che investono in macchine, software e sistemi di fabbrica cambia il modo in cui si ottiene il beneficio. Non c’è più un credito da compensare con l’F24: c’è una deduzione maggiorata, che riduce le imposte negli anni in cui il bene viene ammortizzato.
La misura è prevista dalla Legge di Bilancio 2026 (legge 199/2025, commi 427–436) e riguarda gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. Chi ha in programma un rinnovo del parco macchine o del software tecnico ha quindi ancora due anni di tempo, ma conviene impostare bene il progetto fin dall’inizio.
I beneficiari
Possono accedere all’iperammortamento tutte le imprese che producono reddito d’impresa, indipendentemente da forma giuridica, dimensione e settore. Il beneficio spetta però solo alle imprese in regola con le norme sulla sicurezza nei luoghi di lavoro e con il versamento dei contributi previdenziali e assistenziali.
Il meccanismo della maggiorazione
Di norma un’impresa deduce il costo di un macchinario un po’ alla volta, attraverso l’ammortamento. Con l’iperammortamento il costo del bene viene maggiorato, e l’impresa può quindi dedurre un importo più alto di quanto ha speso. La maggiorazione vale anche per i beni acquisiti in leasing, sui canoni.
Facciamo un esempio. Un’impresa acquista un bene 4.0 da 100.000 euro. Con la maggiorazione del 180% la deduzione complessiva sale a 280.000 euro. I 180.000 euro in più non passano dal bilancio: si indicano nella dichiarazione dei redditi come riduzione del reddito imponibile. Per una società soggetta a IRES al 24% significa 43.200 euro di imposte in meno, distribuiti negli anni di ammortamento.
Per le imprese individuali e le società di persone il risparmio si calcola sull’IRPEF e, dato che l’IRPEF è a scaglioni, può essere anche più alto. La maggiorazione non ha invece effetti sull’IRAP, che continua a seguire l’ammortamento ordinario.
Gli investimenti ammissibili
L’agevolazione riguarda tre tipi di investimento:
- Beni materiali 4.0 nuovi, elencati nell’allegato IV della legge. L’elenco comprende macchine utensili, robot e robot collaborativi, magazzini automatizzati, sistemi di misura e controllo qualità, dispositivi per la sicurezza e l’ergonomia del posto di lavoro e, novità del 2026, infrastrutture di calcolo, rete e sicurezza informatica al servizio della produzione.
- Beni immateriali, elencati nell’allegato V: software, piattaforme e applicazioni per la progettazione e la simulazione, la gestione della produzione, il monitoraggio delle macchine, l’analisi dei dati, l’intelligenza artificiale, la gestione dell’energia e la sicurezza informatica.
- Impianti per produrre energia da fonti rinnovabili destinata all’autoconsumo, compresi i sistemi di accumulo. Per il fotovoltaico sono ammessi solo impianti con moduli ad alta efficienza prodotti nell’Unione europea.
Dall’allegato IV restano esclusi in ogni caso personal computer, notebook, tablet, stampanti e, in generale, i dispositivi per il lavoro d’ufficio. Chi pensa di rinnovare le postazioni dell’ufficio tecnico deve tenerne conto.
Il requisito che fa la differenza: l’interconnessione
Per essere agevolabile, un bene 4.0 deve essere interconnesso, cioè collegato al sistema con cui l’azienda gestisce la produzione o alla rete dei fornitori. In pratica, una macchina interconnessa riceve dal gestionale le informazioni sul lavoro da eseguire, compresi i programmi di lavorazione caricati da remoto, e restituisce dati come lo stato di avanzamento, i pezzi prodotti e i fermi. Un centro di lavoro di ultima generazione, se resta isolato, non basta.
È qui che il software di fabbrica diventa decisivo. Un sistema di pianificazione come WORKPLAN assegna le commesse alle macchine e ne segue l’avanzamento, mentre soluzioni CAM come ESPRIT EDGE e WORKNC generano i programmi di lavorazione che vengono inviati al controllo numerico. QUICKMONITOR, infine, rileva in tempo reale lo stato delle macchine e i dati di produzione e li rende disponibili ai sistemi aziendali. Sono proprio questi scambi di informazioni che il perito verifica quando attesta l’interconnessione.
Le macchine devono inoltre avere cinque caratteristiche obbligatorie e almeno due di tre caratteristiche aggiuntive, la cosiddetta regola del “5+2”. Le cinque obbligatorie sono il controllo tramite CNC o PLC, l’interconnessione con caricamento remoto di istruzioni o programmi, l’integrazione con la logistica di fabbrica o con altre macchine, un’interfaccia semplice per l’operatore e il rispetto delle norme più recenti su sicurezza e salute. Le tre aggiuntive sono la telemanutenzione o il controllo da remoto, il monitoraggio continuo dei parametri di lavoro con sensori e la simulazione del comportamento della macchina, il cosiddetto gemello digitale.
Alcune di queste caratteristiche aggiuntive dipendono anche dal software che lavora insieme alla macchina. Il monitoraggio continuo dei parametri di lavoro è la funzione propria di QUICKMONITOR, mentre NCSIMUL riproduce in digitale la macchina utensile e ne simula il comportamento durante la lavorazione. Spetta comunque al perito stabilire, caso per caso, se l’insieme di macchina e software soddisfa i requisiti.
Il software: licenze sì, abbonamenti in cloud no
Sono agevolabili le licenze software acquistate in proprietà o in uso pluriennale, cioè quelle che l’impresa iscrive in bilancio e ammortizza. L’allegato V cita anche le soluzioni in cloud, ma il decreto attuativo ha escluso i canoni di abbonamento (il cosiddetto SaaS): sono considerati un costo di esercizio e non un bene ammortizzabile. Prima di scegliere la formula di acquisto di un software conviene quindi verificare come verrà contabilizzato.
La prima voce dell’allegato V, dedicata ai software per la progettazione, la modellazione 3D, la simulazione e la verifica del processo produttivo, descrive con precisione il lavoro delle soluzioni CAD/CAM. Vi rientrano, ad esempio, le licenze di VISI per la progettazione di stampi e componenti, quelle di WORKNC ed ESPRIT EDGE per la programmazione delle lavorazioni e quelle di NCSIMUL per la loro simulazione.
Le aliquote e il valore del beneficio
La maggiorazione cambia in base all’importo degli investimenti effettuati nell’anno:
| Investimenti annui | Maggiorazione del costo | Risparmio d’imposta (IRES 24%) |
|---|---|---|
| Fino a 2,5 milioni di euro | +180% | 43,2% |
| Da 2,5 a 10 milioni di euro | +100% | 24,0% |
| Da 10 a 20 milioni di euro | +50% | 12,0% |
Il limite si calcola separatamente per il 2026, il 2027 e il 2028. Oltre i 20 milioni annui non spetta alcuna maggiorazione.
Per dare un ordine di grandezza: su un investimento di 1 milione di euro il valore fiscale del bene diventa 2,8 milioni. Su 2 milioni di euro, con un’aliquota di ammortamento del 15%, la maggiorazione vale 3,6 milioni di euro di deduzioni aggiuntive e circa 864.000 euro di minori imposte, distribuiti su circa otto esercizi.
Il beneficio inizia a valere dal periodo d’imposta in cui l’impresa invia al GSE la comunicazione di completamento. Un investimento chiuso a fine anno ma comunicato l’anno successivo sposta quindi in avanti anche il primo risparmio.
Documenti e procedura
Rispetto al passato c’è una novità importante. Prima, per i beni di valore inferiore a 300.000 euro bastava un’autodichiarazione del legale rappresentante. Ora servono sempre due documenti, qualunque sia l’importo:
- una perizia tecnica asseverata, redatta da un ingegnere o da un perito industriale iscritto all’albo, che attesta che il bene rientra negli allegati IV o V e che è interconnesso;
- una certificazione contabile, rilasciata da un revisore legale, che attesta che le spese sono state effettivamente sostenute.
La domanda si presenta sul portale del GSE in tre passaggi. Con la comunicazione preventiva l’impresa indica sede e dati essenziali dell’investimento. Entro 60 giorni dall’esito positivo invia la comunicazione di conferma, allegando l’ordine accettato dal fornitore con un acconto di almeno il 20% oppure il contratto di leasing. A investimento concluso invia la comunicazione di completamento, con perizia e certificazione.
Per tutta la durata dell’agevolazione restano poi due scadenze annuali di monitoraggio. Entro il 20 gennaio l’impresa comunica gli investimenti effettuati, i costi sostenuti e la previsione di utilizzo del beneficio. Entro il 30 giugno invia il piano di ammortamento con le quote di agevolazione attribuite a ciascun esercizio.
Il cumulo con altri incentivi
L’iperammortamento è una misura fiscale aperta a tutte le imprese e non un aiuto di Stato. Per questo si può sommare alla Nuova Sabatini, al credito d’imposta ZES Unica e a molti bandi regionali, senza consumare il plafond de minimis.
Il cumulo segue però due regole. La prima: la somma dei benefici non può coprire due volte la stessa quota di costo né superare il costo sostenuto. La seconda: la maggiorazione si calcola sul costo al netto dei contributi già ottenuti per lo stesso bene.
Un esempio aiuta a capire. Su un macchinario da 300.000 euro l’impresa ottiene circa 30.000 euro di contributo Sabatini. La maggiorazione del 180% si calcola quindi su 270.000 euro e vale circa 116.600 euro di minori imposte. Sommato al contributo, il beneficio complessivo si avvicina alla metà dell’investimento.
Restano due limiti da verificare caso per caso. Sullo stesso bene l’iperammortamento non si somma al vecchio credito d’imposta 4.0, ancora applicabile agli investimenti prenotati entro il 2025. Inoltre alcuni bandi regionali vietano espressamente qualsiasi cumulo, e in quel caso prevale quanto scritto nel bando.
Il caso della ZES Unica
Per chi investe nel Mezzogiorno, e dal 2026 anche nelle aree assistite di Marche e Umbria, la combinazione con la ZES Unica è la più interessante. Il credito d’imposta ZES può arrivare in teoria al 60% dell’investimento per le piccole imprese, e sulla parte di costo che resta a carico dell’impresa si applica l’iperammortamento.
La ZES ha però alcuni limiti da mettere in conto fin dall’inizio. Il progetto deve valere almeno 200.000 euro, le comunicazioni hanno finestre temporali strette e l’attività va mantenuta nella zona per almeno cinque anni. Soprattutto, il credito effettivo dipende dal riparto delle risorse, che l’Agenzia delle Entrate comunica solo a investimento concluso: negli ultimi anni la percentuale riconosciuta è stata inferiore al 100%. Questo rende meno prevedibile anche la base su cui calcolare l’iperammortamento, perché non è ancora chiaro se si debba sottrarre il credito richiesto o quello effettivamente riconosciuto. La scelta più prudente è sottrarre il credito richiesto.
Gli errori più frequenti
Nella pratica emergono alcuni errori ricorrenti:
- Molte imprese pensano all’agevolazione solo a investimento concluso, quando la combinazione degli incentivi andrebbe decisa prima dell’ordine al fornitore.
- Alcune calcolano la maggiorazione sul costo pieno, senza togliere i contributi già ricevuti sullo stesso bene, e si espongono al recupero del beneficio con interessi e sanzioni.
- Altre danno per scontata l’interconnessione e scoprono solo in fase di perizia che la macchina non dialoga con il gestionale o non ha le caratteristiche richieste.
- In diversi casi vengono inseriti nel progetto abbonamenti software in cloud o computer d’ufficio, che non sono agevolabili.
- Chi ritarda la comunicazione di completamento rinvia di un anno l’inizio del beneficio.
- Chi cede o trasferisce il bene durante il periodo di ammortamento rischia di perdere una parte dell’agevolazione: è un aspetto da valutare con il proprio consulente fiscale prima di decidere.
Molti di questi errori nascono da una scelta fatta troppo tardi. Per questo la combinazione degli incentivi va definita prima di inviare l’ordine al fornitore: da quella decisione dipendono le comunicazioni al GSE, la base su cui si calcola la maggiorazione e i documenti da raccogliere nel corso del progetto.
Il ruolo del software e dei dati
In molti progetti 4.0 il software non è un accessorio della macchina: è ciò che la rende agevolabile. Senza un sistema che pianifica la produzione e raccoglie i dati dal reparto, l’interconnessione resta sulla carta.
Vero Project lavora con le aziende manifatturiere lungo tutta la catena che va dalla progettazione alla produzione. In ufficio tecnico, VISI consente di progettare in 3D stampi e componenti e di preparare le lavorazioni. WORKNC ed ESPRIT EDGE trasformano il modello in programmi per le macchine utensili, e NCSIMUL li verifica su una macchina virtuale prima che arrivino in reparto, riducendo prove e fermi macchina. In produzione, WORKPLAN pianifica le commesse e ne segue l’avanzamento, mentre QUICKMONITOR raccoglie i dati dalle macchine e li restituisce a chi deve prendere decisioni.
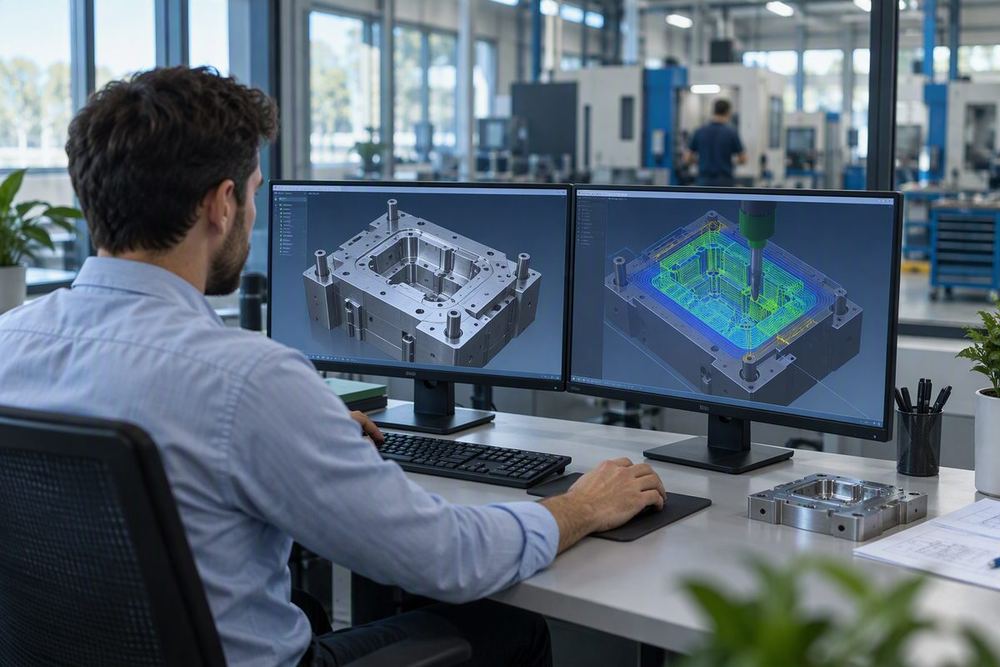
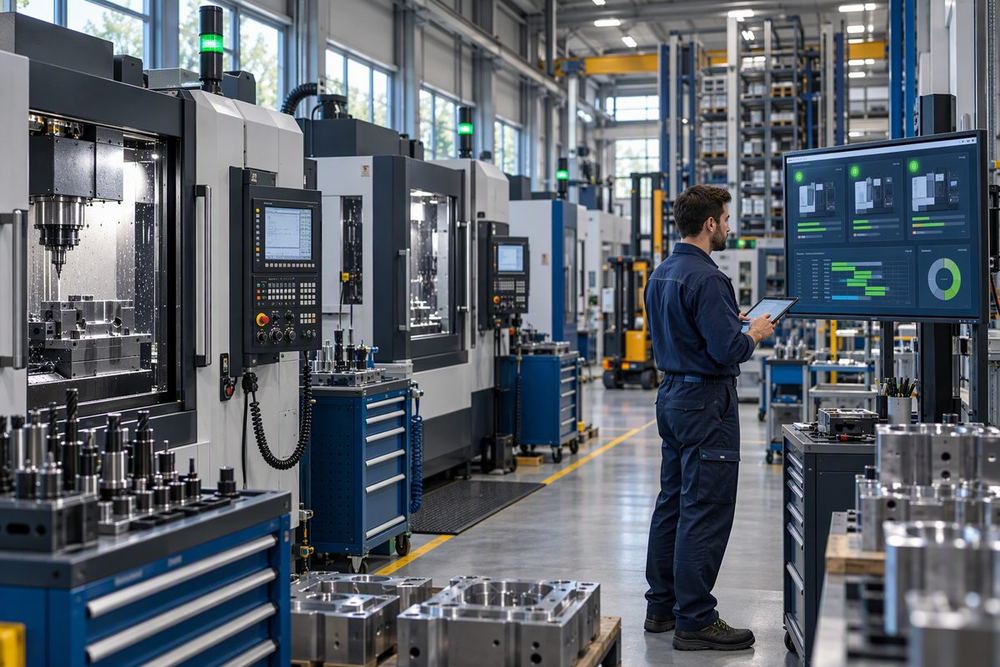
In ufficio tecnico, VISI consente di progettare in 3D stampi e componenti e di preparare le lavorazioni. WORKNC ed ESPRIT EDGE trasformano il modello in programmi per le macchine utensili, e NCSIMUL li verifica su una macchina virtuale prima che arrivino in reparto, riducendo prove e fermi macchina. In produzione, WORKPLAN pianifica le commesse e ne segue l’avanzamento, mentre QUICKMONITOR raccoglie i dati dalle macchine e li restituisce a chi deve prendere decisioni.
Per un’impresa che investe, questa continuità ha un doppio valore. Le licenze delle singole soluzioni possono rientrare tra i beni immateriali agevolabili, se rispettano i requisiti. Allo stesso tempo, il collegamento tra pianificazione, programmazione e monitoraggio è ciò che consente di dimostrare l’interconnessione dei nuovi macchinari, e quindi di agevolare anche l’investimento principale.
La verifica finale dei requisiti spetta al perito e al consulente fiscale dell’impresa. Il nostro compito è aiutare a costruire un progetto tecnicamente solido e a raccogliere la documentazione tecnica che il perito richiede.
Se state valutando un investimento per il 2026 o il 2027, potete contattare Vero Project per un confronto sul vostro caso.
Le informazioni contenute in questo articolo hanno carattere divulgativo e sono aggiornate a settembre 2026. Non sostituiscono il parere del consulente fiscale.